2024年中国噪声污染防治报告 噪声污染治理服务的现状、挑战与未来路径
引言
随着城市化进程加速和工业、交通、建筑施工等活动日益频繁,噪声污染已成为影响居民生活质量和社会和谐的重要因素。2024年,中国在噪声污染防治领域继续加大力度,政策体系逐步完善,治理服务市场快速成长。本报告基于最新政策、数据与行业实践,系统梳理我国噪声污染防治现状,重点分析噪声污染治理服务的发展态势、技术创新与存在问题,并提出未来展望。
一、噪声污染总体状况
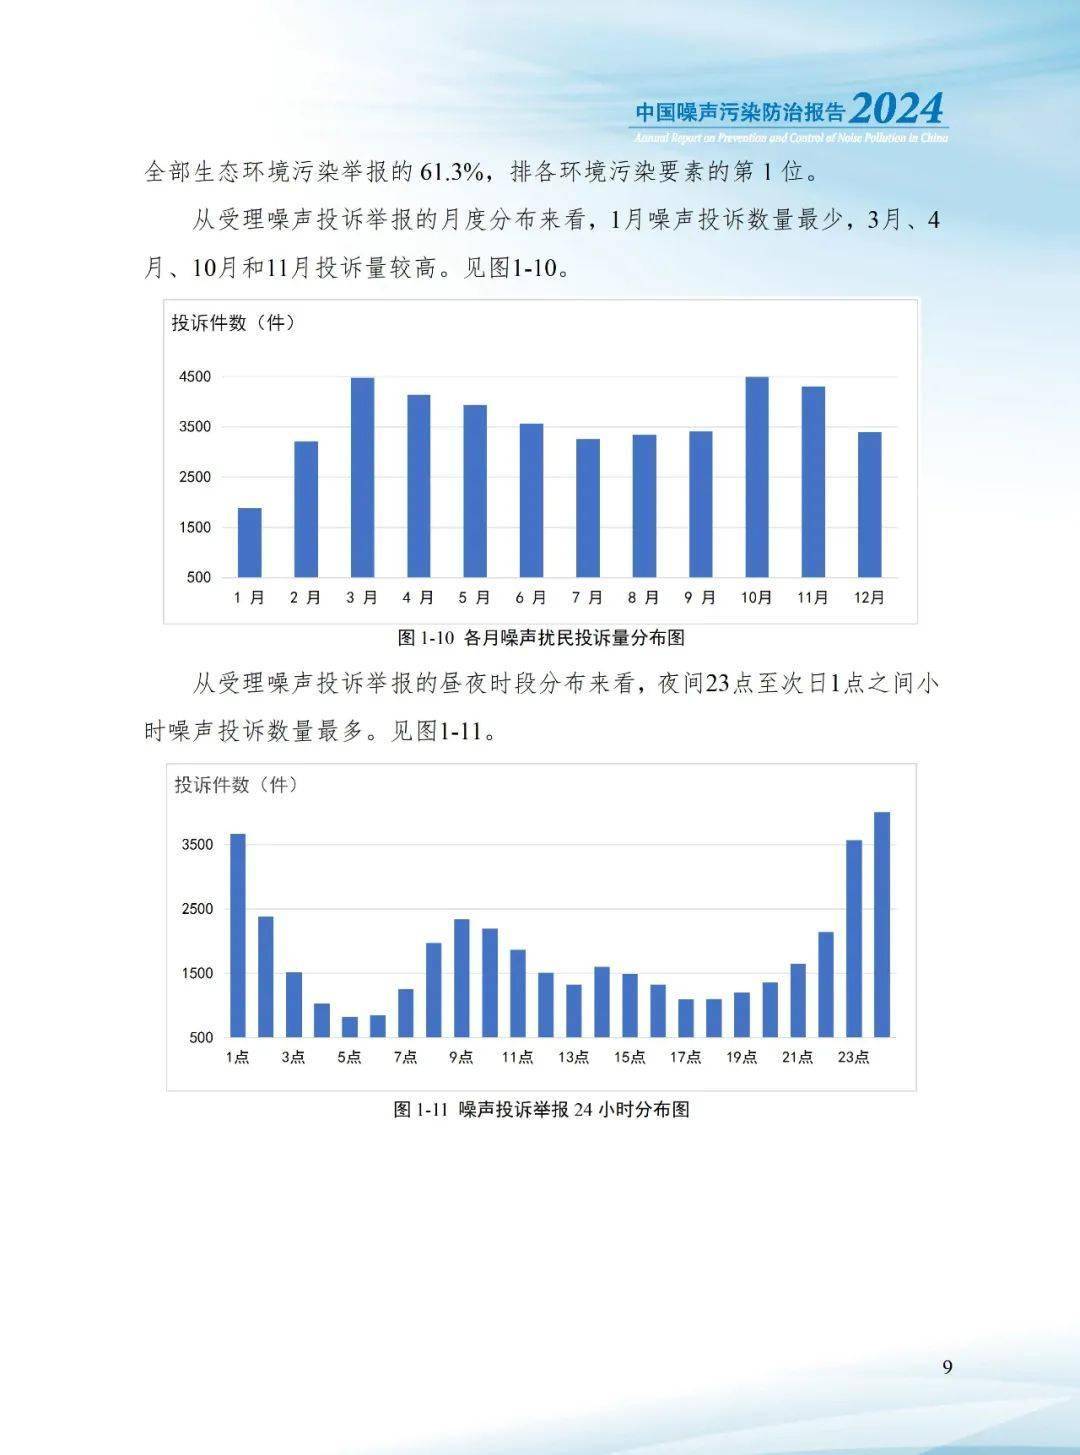
据生态环境部门监测,2023年全国地级及以上城市昼间区域声环境等效声级平均值为54.2分贝,夜间为45.1分贝,总体保持稳定。但噪声投诉举报量仍居高不下,2023年全国“12369”环保举报平台受理噪声投诉约450万件,占全部环境投诉的59%以上,其中社会生活噪声和建筑施工噪声合计占比超过七成。噪声污染已成为公众反映最强烈的环境问题之一。
从区域分布看,东部沿海城市群和中部省会城市噪声问题相对突出,夜间道路交通噪声和施工噪声扰民现象在部分老旧城区和快速建设区域依然严重。
二、政策法规与标准体系
2022年6月《中华人民共和国噪声污染防治法》正式施行,取代原环境噪声污染防治法,确立了“源头防控、传输阻断、受体保护”的治理思路。2024年,生态环境部等部门进一步出台配套细则,包括《噪声污染防治行动计划(2024—2026年)》《关于加强噪声污染治理服务行业规范发展的指导意见》等,明确要求:
- 到2025年,地级及以上城市全面实现功能区声环境质量自动监测;
- 推动敏感建筑物集中区域噪声治理全覆盖;
- 培育一批专业化、规模化噪声治理服务企业。
各地也陆续修订地方条例,如上海、深圳、成都等城市已发布新版声环境功能区划和噪声治理补贴政策。
三、噪声污染治理服务市场发展
3.1 市场规模与结构
据不完全统计,2024年中国噪声污染治理服务市场规模约680亿元,同比增长12%。其中:
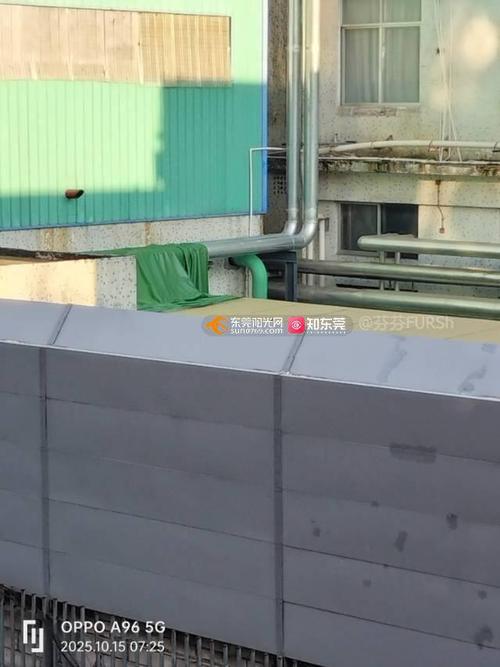
- 交通噪声治理(声屏障、低噪路面、隔声窗)占比42%;
- 建筑施工噪声治理(临时隔声棚、降噪设备、监测系统)占比26%;
- 工业噪声治理(消声器、隔振设备、吸声材料)占比20%;
- 社会生活噪声治理(空调外机降噪、电梯降噪、场所隔音)占比12%。
3.2 服务模式
主要服务模式包括EPC总承包、合同环境服务、第三方噪声监测与运维等。越来越多的企业提供“检测—评估—设计—施工—验收—运维”一站式解决方案。头部企业如中环环保、綠创声学、静音科技等已形成跨区域服务能力。
3.3 技术创新
2024年,噪声治理服务加速与物联网、人工智能、新材料融合:
- 智能声学相机、分布式麦克风阵列实现噪声源精准定位;
- 主动降噪技术在城市干道、变电站等场景试点应用;
- 超构材料、多孔吸声陶瓷等新型材料产业化落地;
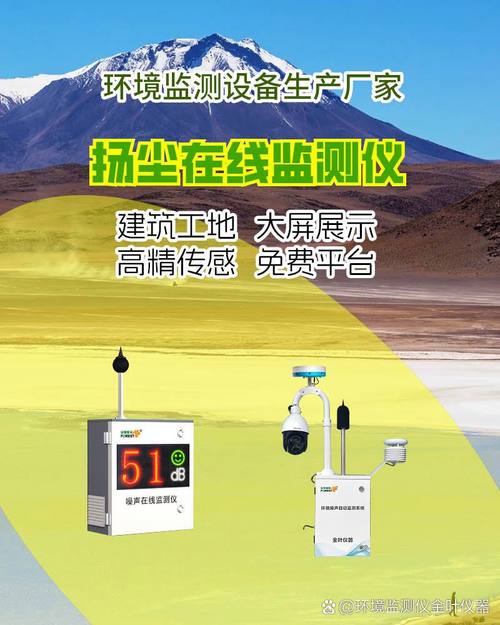
- 噪声自动监测微站成本下降至万元以内,推动网格化监测。
四、存在的问题与挑战
- 法规落地难:部分地方执法力量不足,噪声投诉处理滞后。
- 治理服务标准化欠缺:服务质量和效果评价体系尚不完善,低价竞争现象常见。
- 技术成本高:主动降噪、高性能隔声窗等初期投入较大,居民和中小企业支付意愿有限。
- 跨部门协调不足:交通、住建、公安、生态环境等部门权责交织,噪声治理统筹难度大。
五、对策建议
- 健全标准与认证:加快出台噪声治理服务资质等级和效果评估标准,推行第三方认证。
- 加大财政与政策支持:对老旧小区隔声改造、城中村降噪工程给予补贴或税收优惠。
- 推动技术创新与规模化:设立噪声治理专项科技资金,鼓励新型降噪材料、智能监测装备研发。
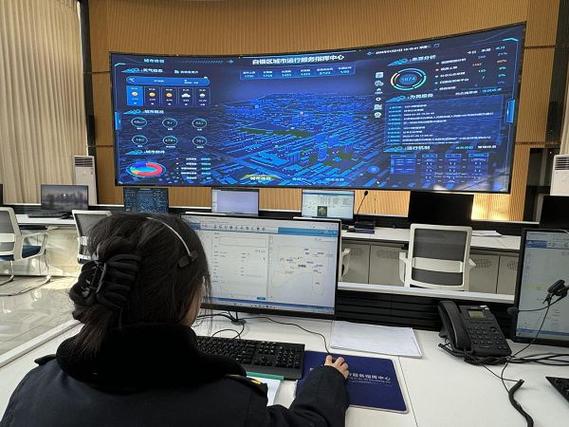
- 强化智慧监管:建设城市噪声大数据平台,实现自动监测、智能派单、闭环处置。
- 发展社会化服务:培育噪声治理“环保管家”,推广区域噪声综合治理托管模式。
六、案例分析
案例一:深圳某高架桥沿线小区 面临严重交通噪声,通过安装3公里全封闭声屏障、更换住户隔声窗,夜間噪声从68分贝降至48分贝,投诉量下降95%。
案例二:长沙某建筑工地 应用智能噪声监测与自动喷淋降噪系统,午间施工噪声控制在55分贝以下,工期未受影响。
七、趋势与展望
展望2025—2030年,中国噪声污染治理服务将呈现以下趋势:
- 市场化:政府购买服务与污染者付费并行,行业规模破千亿。
- 智能化:监测—治理—运维全程数字化,无人巡检和AI调优普及。
- 人本化:从达标治理转向舒适声环境营造,健康影响评估纳入决策。
- 绿色化:降噪材料可回收、低碳生产成为硬性要求。
噪声污染治理不仅是环境工程,更是城市治理现代化的重要一环。2024年报告表明,法律、政策、技术与市场正在形成合力,而高质量的治理服务将是能否打赢噪声污染防治攻坚战的关键变量。
如若转载,请注明出处:http://www.jiataihb.com/product/43.html
更新时间:2026-10-30 18:26:46